FAT-2급(구) (2014-06-14 기출문제)
1. 기업실체의 이해 관계자가 유용한 의사결정을 하기 위해서는 적시성 있는 정보가 필요하다. 이러한 정보수요를 충족시키기 위하여 기업 실체의 존속기간을 일정한 기간 단위로 분할하여 재무제표를 작성하는 기본가정은 무엇인가?
- 신뢰성
- 목적적합성
- 화폐단위의 안정
- 기간별 보고
(정답률: 58%)
2. (주)한공의 상품에 대한 거래내역을 보고, 매출원가를 계산하면 얼마인가?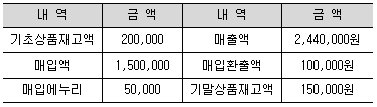
- 1,350,000원
- 1,400,000원
- 1,700,000원
- 2,750,000원
(정답률: 57%)
3. 다음 중 재무상태표의 계정과목을 모두 고른 것은?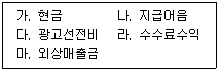
- 가, 나, 다
- 가, 나, 마
- 나, 다, 라
- 다, 라, 마
(정답률: 63%)
4. 다음은 (주)한공이 소유하고 있는 단기매매증권에 관한 사항이다. 2014년 12월 31일 단기매매증권평가손익은 얼마인가?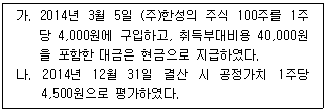
- 단기매매증권평가손실 10,000원
- 단기매매증권평가손실 50,000원
- 단기매매증권평가이익 10,000원
- 단기매매증권평가이익 50,000원
(정답률: 42%)
5. 유형자산의 감가상각에 대한 설명으로 옳은 않은 것은?
- 감가상각이란 감가상각대상금액을 내용연수에 걸쳐 합리적이고 체계적으로 배분하는 것을 말한다.
- 감가상각대상금액은 취득원가에서 잔존가치를 차감한 금액으로 한다.
- 정액법은 유형자산의 내용연수 동안 일정액의 감가상각액을 인식하는 방법이다.
- 정률법을 적용하면 내용연수 초기보다 후기에 감가상각비를 더 많이 인식하게 된다.
(정답률: 67%)
6. 다음은 (주)한공의 재무상태표 중 부채 내역이다. 비유동부채를 계산하면 얼마인가?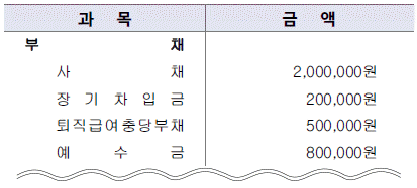
- 2,000,000원
- 2,200,000원
- 2,700,000원
- 3,500,000원
(정답률: 63%)
7. 다음 자료에 의하여 개인기업인 한공상회의 2014년 12월 31일의 자본금을 계산하면 얼마인가?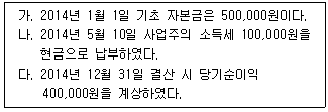
- 500,000원
- 800,000원
- 900,000원
- 1,000,000원
(정답률: 42%)
8. 다음 김과장과 박대리의 대화 중 (가)와 (나)에 해당하는 적절한 용어와 계정과목으로 옳은 것은?(순서대로 가, 나)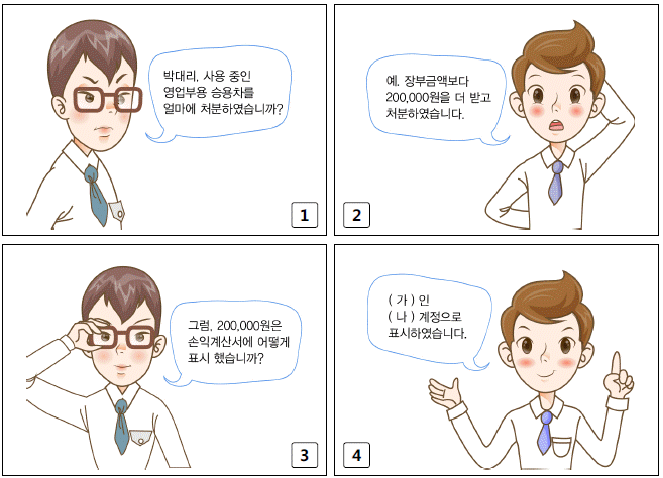
- 영업수익, 유형자산처분이익
- 영영외비용, 유형자산처분손실
- 영업외수익, 유형자산처분이익
- 판매관리비, 유형자산처분손실
(정답률: 72%)
9. 매출채권 회계처리에 대한 설명 중 옳지 않은 것은?
- 전기에 대손이 확장되어 대손회계처리를 한 채권을 당기에 회수한 경우 대변에 현금으로 회계처리한다.
- 일반적 상거래에서 발생한 매출채권에 대한 대손상각비는 판매비와 관리비로 처리하고, 기타 채권에 대한 대손상각비는 영업외비용으로 처리한다.
- 대손충당금 잔액이 대손추산액 보다 작은 경우에는 차액을 대손상각비로 하여 당기비용으로 인식한다.
- 대손충당금 잔액이 대손추산액 보다 많은 경우에는 차액을 대손충당금환입으로 하여 판매비와 관리비의 차감항목으로 처리한다.
(정답률: 34%)
10. (주)한공은 2014년 3월 1일에 사용 중인 차량운반구에 대하여 자동차보험에 가입하고, 1년분(2014.3.1. ~ 2015.2.28.) 보험료 1,200,000원을 현금으로 지급한 후 다음과 같이 분개하였다. 2014년 12월 31일 결산정리분개로 올바른 것은? (단, 보험료는 월할 계산한다고 가정한다.)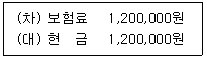
- (차) 선급비용 200,000원, (대) 보험료 200,000원
- (차) 선수수익 200,000원, (대) 보험료 200,000원
- (차) 선급비용 300,000원, (대) 보험료 300,000원
- (차) 선수수익 300,000원, (대) 보험료 300,000원
(정답률: 48%)