FAT-1급(구) (2013-11-23 기출문제)
1. 다음 중 손익계산서에 대한 설명으로 옳지 않은 것은?
- 손익계산서는 일정 기간 동안 기업실체의 경영성과에 대한 정보를 제공한다.
- 손익계산서는 경영성과를 나타낼 뿐 아니라 기업의 미래현금흐름과 수익창출능력 등의 예측에 유용한 정보를 제공한다.
- 영업외비용은 기업의 주된 활동이 아닌 활동으로부터 발생한 비용과 차손으로 법인세 비용을 포함한다.
- 수익과 비용은 각각 총액으로 보고하는 것을 원칙으로 한다.
(정답률: 알수없음)
2. (주)한공은 2012년 12월 1일에 1,000,000원에 매입한 단기매매증권을 2013년 1월 31일 800,000원에 처분하였다. 이 경우 단기매매증권처분손익은 얼마인가? (단, 2012년 12월 31일 공정가치는 900,000원이다.)
- 단기매매증권처분손실 100,000원
- 단기매매증권처분손실 200,000원
- 단기매매증권처분이익 100,000원
- 단기매매증권처분이익 200,000원
(정답률: 알수없음)
3. (주)한공은 2012년 1월 1일에 차량운반구를 650,000원에 취득하였다. 이 차량운반구의 잔존가치는 50,000원, 내용연수는 5년으로 추정되었으며, 감가상각은 정액법을 사용하였다. (주)한공이 2013년 9월 30일에 이 차량운반구를 400,000원에 처분한 경우, 유형자산처분손익은 얼마인가? (단, 감가상각은 월할계산한다.)
- 유형자산처분손실 40,000원
- 유형자산처분손실 160,000원
- 유형자산처분손실 250,000원
- 유형자산처분이익 40,000원
(정답률: 알수없음)
4. 다음은 실지재고조사법에 의해 기록된 (주)한공의 3월 매입과 매출자료이다. 선입선출법에 의한 3월말 재고자산과 매출원가는 얼마인가? (단, 재고자산감모손실과 재고자산평가손실은 없다.)(순서대로 재고자산, 매출원가)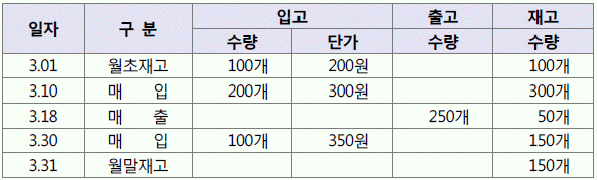
- 43,125원, 71,875원
- 50,000원, 65,000원
- 65,000원, 50,000원
- 71,875원, 43,125원
(정답률: 알수없음)
5. (주)한공은 종원원이 퇴사하여 퇴직금 10,000,000원을 보통예금계좌에서 지급하였다. 이 거래를 회계처리한 후 나타나는 결과로 옳은 것은? (단, 종업원 퇴사직전 퇴직급여충당부채 잔액은 7,000,000원이다.)
- 자산이 증가한다.
- 부채가 감소한다.
- 자본금이 증가한다.
- 이익잉여금이 증가한다.
(정답률: 알수없음)
6. 다음 중 자본에 대한 설명으로 옳지 않은 것은?
- 자본은 기업의 자산에서 부채를 차감한 후의 잔여지분을 나타낸다.
- 자본잉여금은 주식발행초과금과 기타자본잉여금으로 구분하여 표시한다.
- 보통주자본금은 액면가액에 발행주식수를 곱한 금액이다.
- 자기주식은 취득원가를 매도가능증권으로 회계처리한다.
(정답률: 알수없음)
7. 다음은 (주)한공의 2013년 12월 31일 수정전 잔액시산표의 일부와 결산정리사항이다. 결산정리 이후, 2013년 손익계산서상 매출채권에 대한 대손상각비는 얼마인가?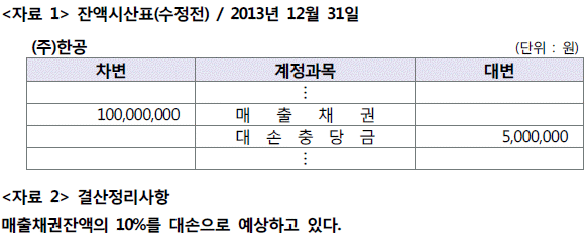
- 10,000,000원
- 15,000,000원
- 5,000,000원
- 100,000,000원
(정답률: 알수없음)
8. 다음 중 부가가치세법상 과세거래에 해당하는 것은?
- 상품의 할부판매
- 사업의 포괄적 양도
- 근로의 제공
- 재화의 담보제공
(정답률: 알수없음)
9. 다음 중 부가가치세법상 영세율 적용대상에 해당하는 것은?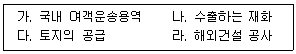
- 가, 나
- 가, 라
- 나, 라
- 다, 라
(정답률: 알수없음)
10. 다음 중 부가가치세법상 공급시기에 대한 설명으로 옳지 않은 것은?
- 세금계산서는 공급시기에 교부하는 것이 원칙이다.
- 중계무역방식의 수출에 대한 공급시기는 수출재화의 선(기)적일이다.
- 통상적인 용역의 공급시기는 역무의 제공이 완료되는 때이다.
- 외상판매의 공급시기는 대가를 받기로 한 때이다.
(정답률: 알수없음)